> ## Documentation Index
> Fetch the complete documentation index at: https://docs.quanorix.com/llms.txt
> Use this file to discover all available pages before exploring further.
# Simulación prop firm
> Simular Axi Select o PropFirm sobre el último backtest del portfolio: parámetros, resultados y límites.
# Simulación prop firm
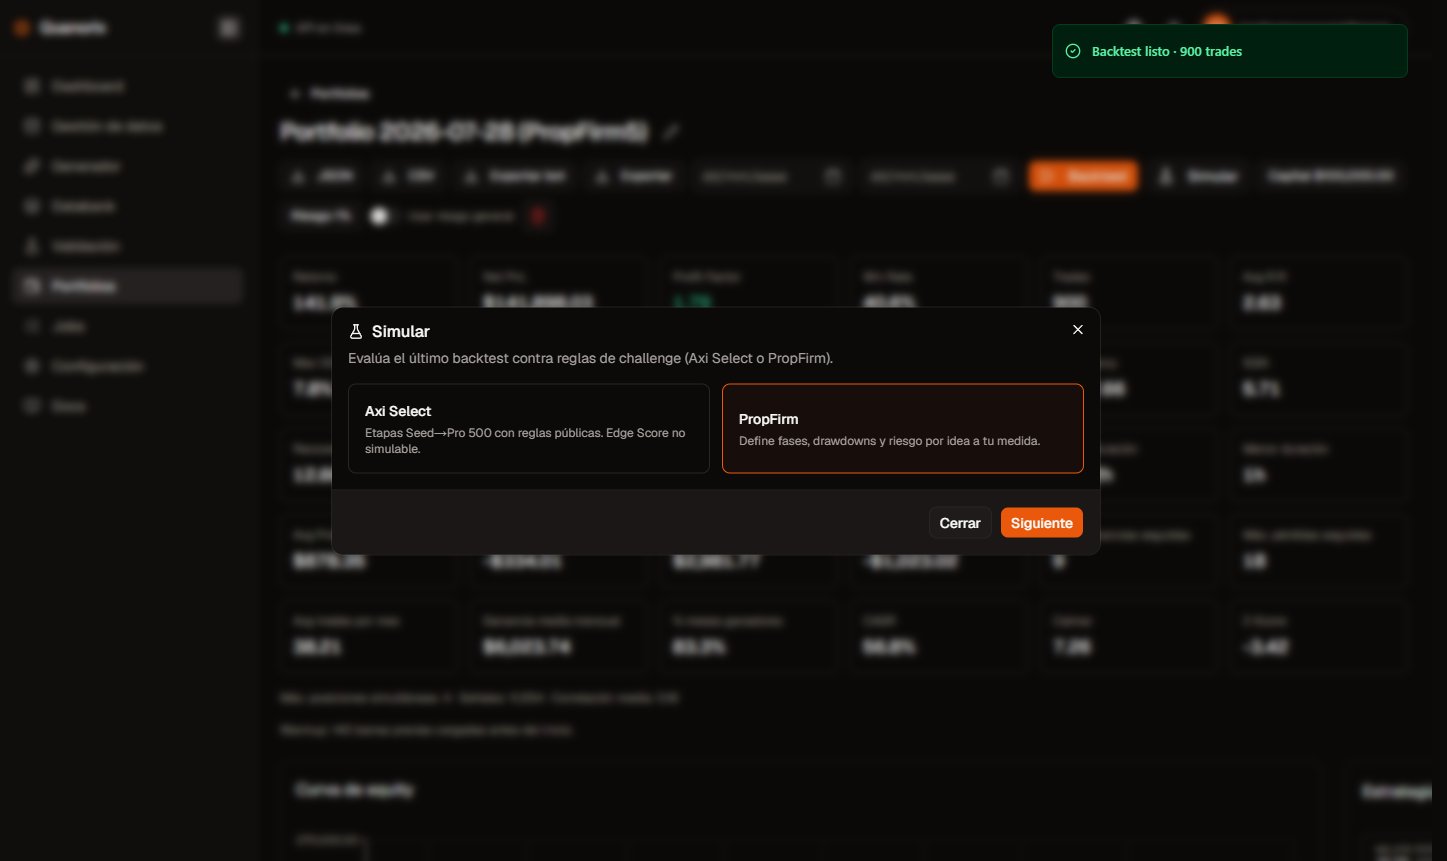
En el **detalle de un portfolio**, tras un backtest con operaciones, el botón **Simular** evalúa ese track record contra reglas de challenge (preset **Axi Select** o **PropFirm**). No consume cupo de plan y no sustituye a la plataforma de la firma ni garantiza pasar una evaluación.
Quanorix es una herramienta de research. La simulación usa reglas públicas o las que configures tú; no es Axi (ni otra prop firm) y el Edge Score real no se calcula aquí.
 ## Cuándo usarlo
1. Abre el portfolio y corre un **Backtest** (con rango opcional).
2. Cuando haya resultado con operaciones, pulsa **Simular** (junto a Backtest). Sin backtest reciente en esa pantalla, el botón pide que lo ejecutes primero — mismo requisito que exportar el reporte.
3. Elige **Axi Select** o **PropFirm**, configura si hace falta, y revisa los resultados.
4. Opcional: descarga el reporte en **Markdown** (`.md`) o **Excel** (`.xlsx`).
## Flujo
```
Backtest → Simular → Preset (Axi / PropFirm) → Configuración → Resultados → .md / .xlsx
```
## Axi Select
Preset con las etapas públicas Seed → Incubation → Acceleration → Pro → Pro 500 → **Pro M**. La tabla del modal es de solo lectura.
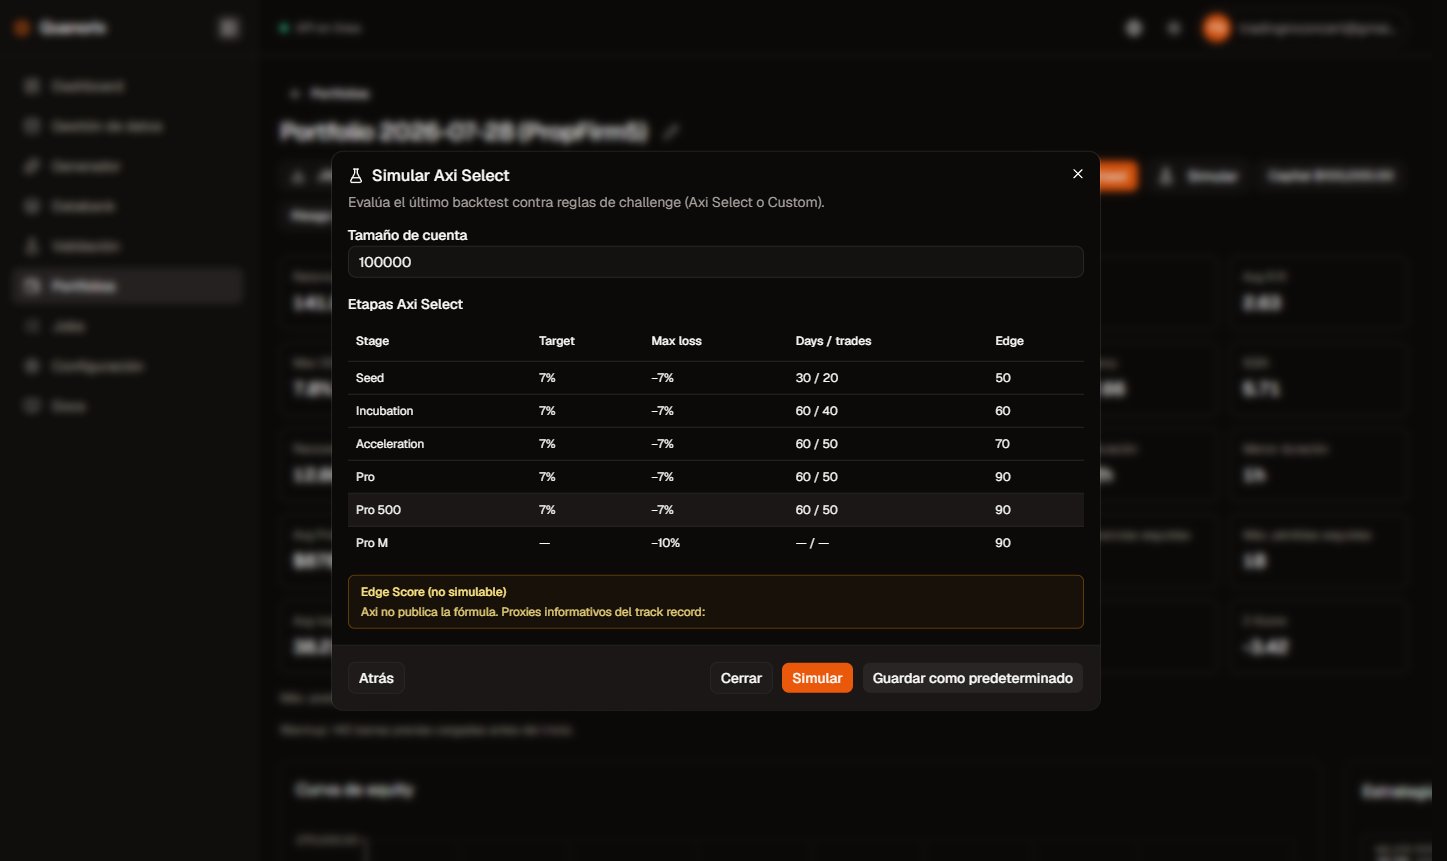 | Columna / concepto | Qué significa |
| - | - |
| **Capital asignado** | Tope publicado por etapa (p. ej. Seed \$5k … Pro M \$1M). El payout simulado usa ese tope; en la firma real el capital puede ser menor según Edge Score. |
| **Profit share** | Porcentaje del beneficio del mes que te corresponde (0 / 40 / 50 / 60 / 70; Pro M 80). |
| **Min Edge Score** | Umbral publicado para avanzar; **informativo**. Quanorix no inventa un número de Edge Score. |
| **Min equity** | Equity mínima de la etapa según reglas públicas. |
| **Target %** | Objetivo de ganancia por etapa de challenge (típicamente 7 %). Pro M no tiene target de challenge. |
| **Días calendario / min trades** | Mínimos por etapa antes de poder pasar. |
| **Max loss %** | 7 % en etapas de challenge; 10 % en Pro M. Drawdown estático sobre equity. |
Otras notas Axi:
* Si la etapa exige cuenta plana al corte, el simulador lo aplica.
* La **cuarentena** real de Axi en etapas intermedias **no** está modelada: un breach vuelve a Seed (más duro que en la firma).
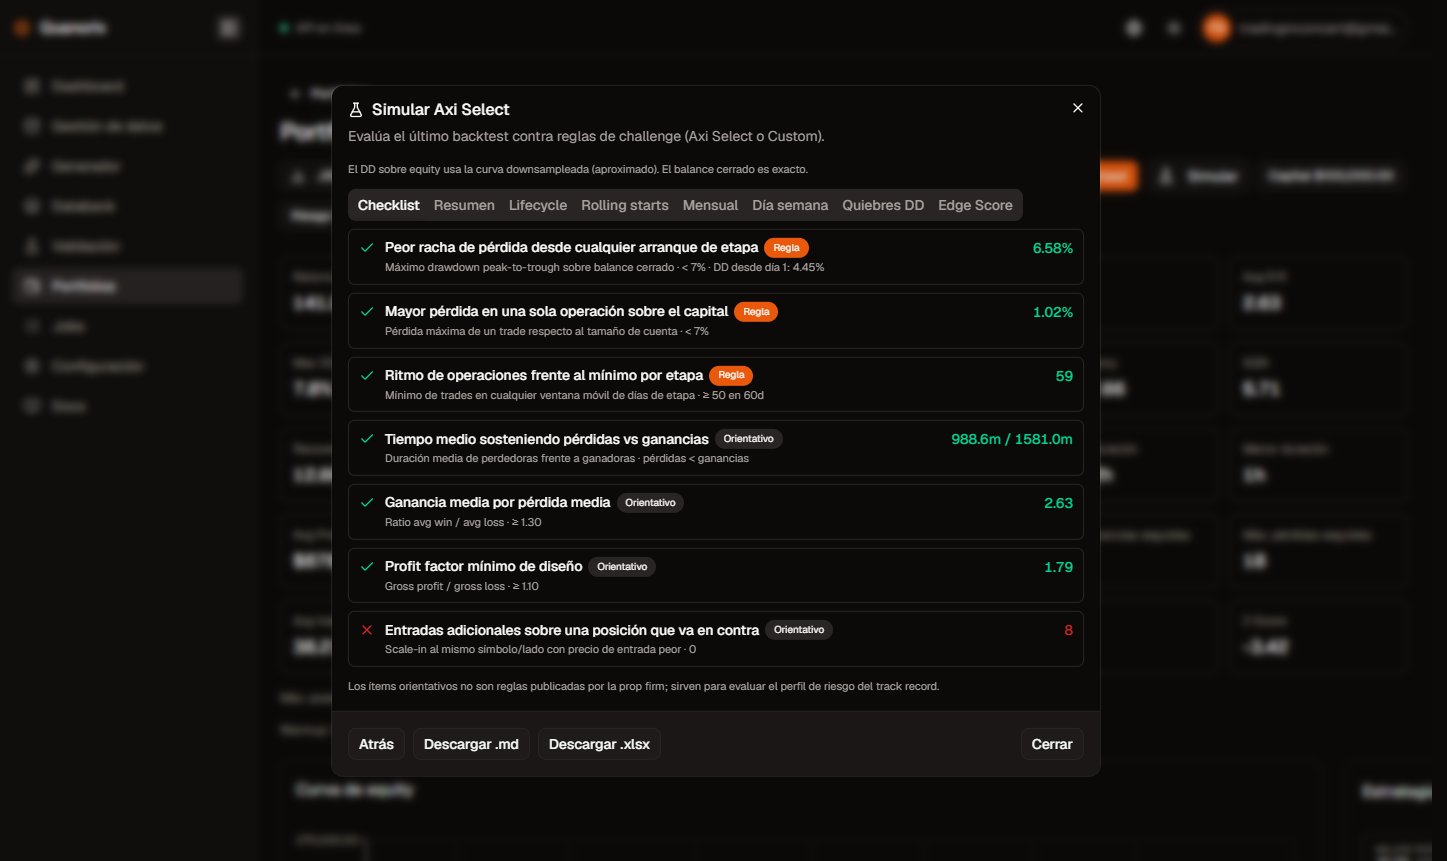
* El tab **Checklist** solo aparece en Axi (reglas del programa vs ítems de perfil orientativos).
* El tab **Edge Score** muestra **proxies** del track record (p. ej. retorno/DD, racha positiva); no un score oficial.
## PropFirm — glosario de parámetros
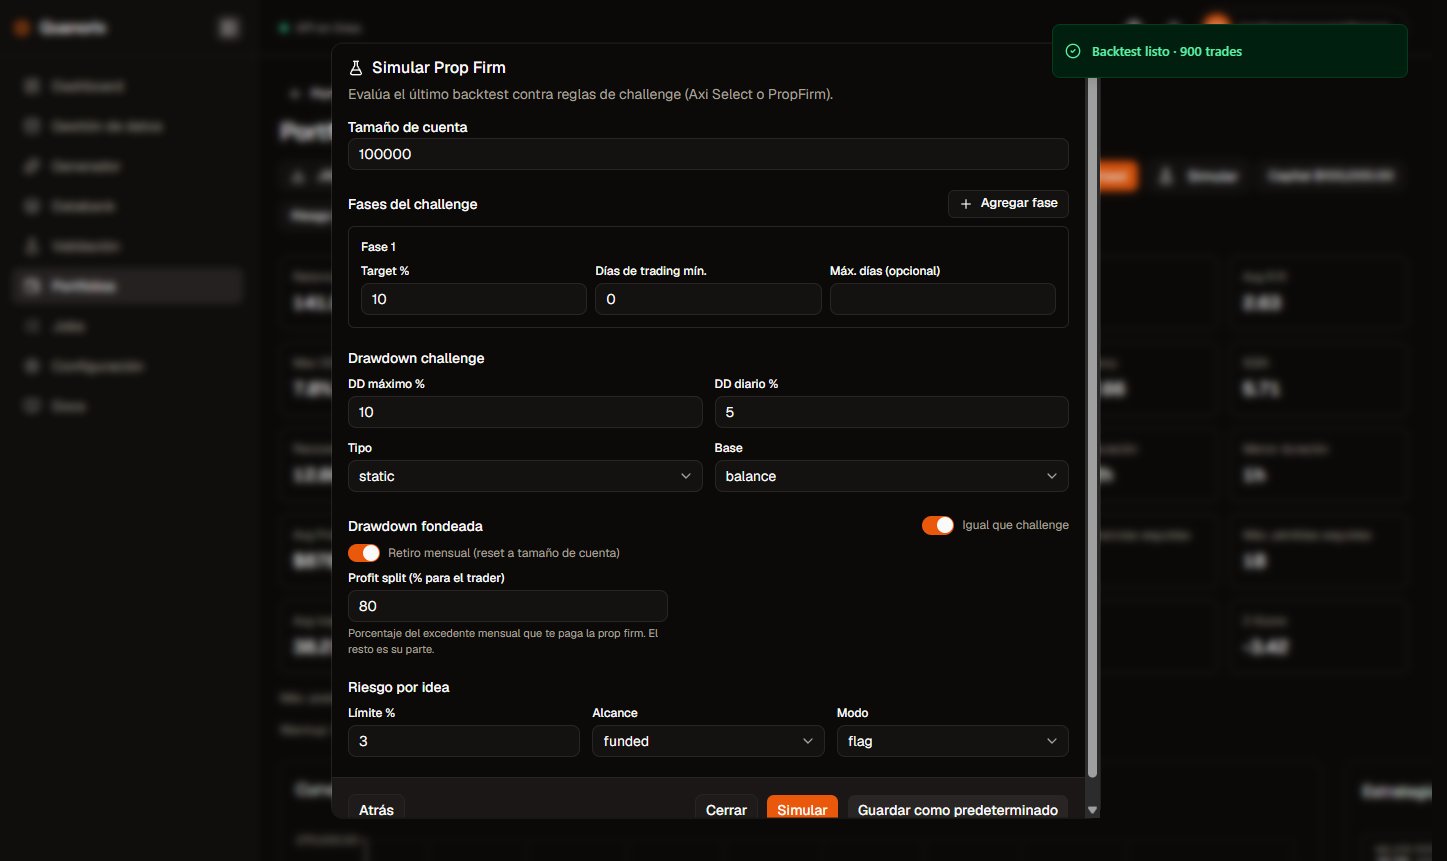
Define un challenge de 1 a 3 fases y reglas de cuenta fondeada a tu medida.
 ### Tamaño de cuenta
Capital de referencia de la simulación. El PnL y la equity del backtest se **reescalan** a este tamaño respecto al capital del portfolio. Úsalo para probar un challenge de \$10k aunque el backtest fuera con otro capital.
### Fases del challenge
* **Target %** — ganancia acumulada necesaria para pasar de fase. Si dejas vacía la fase 2, el challenge es de **una sola** fase.
* **Días mín. de trading** — días en los que hubo **al menos una operación**, no días de calendario.
* **Máx. días** (opcional) — techo de calendario para completar la fase; si se agota sin pasar → cuenta perdida.
* **Agregar fase** — hasta 3 fases secuenciales.
### Drawdown (challenge vs fondeada)
Dos bloques independientes: reglas **durante el challenge** y reglas **ya fondeado**. Puedes marcar “igual que challenge” para copiar.
* **Máx. DD %** — caída máxima permitida. Vacío = no aplica esa cota.
* **DD diario %** — caída máxima en un día. Vacío = no aplica.
* **Tipo static** — se mide desde un nivel fijo (p. ej. inicio de día o nivel de cuenta), no desde un pico móvil.
* **Tipo trailing** — se mide desde el **máximo** de equity alcanzado (high-water mark).
* **Base equity** — incluye flotante de posiciones abiertas. La curva en pantalla es una **aproximación**.
* **Base balance** — solo operaciones cerradas; el balance cerrado es **exacto**.
Cualquier breach (DD diario, DD máximo, máx. días, o riesgo por idea en modo fail) marca **cuenta perdida** con fecha y fase, y el siguiente intento vuelve a la **fase 1**.
### Retiro mensual y profit split
En fondeada, cada mes de calendario arranca en el tamaño de cuenta. Al cierre, el **excedente bruto** sale de la cuenta (reset) y el mes siguiente vuelve a empezar en ese tamaño.
* **Profit split (% al trader)** — de ese excedente, solo tu parte cuenta como “Retirado” / payout. El resto es la parte de la firma. El reset de la cuenta usa el excedente **bruto** completo.
### Riesgo por idea
Suma el riesgo efectivo de operaciones **abiertas a la vez** en el mismo símbolo y lado (p. ej. dos longs solapados en NAS100).
* **Límite %** — umbral sobre el tamaño de cuenta. `0` = desactivado.
* **Alcance** — solo fondeada, o todo el lifecycle (challenge + fondeada).
* **Modo flag** — registra la violación sin tumbar la cuenta.
* **Modo fail** — cuenta perdida.
### Guardar como predeterminado
Guarda el formulario PropFirm (o el tamaño de cuenta Axi) en **este navegador** para tu usuario. No viaja a otro dispositivo ni se sincroniza con la cuenta en la nube.
## Resultados
 | Tab | Qué verás |
| - | - |
| **Resumen** | Intentos, challenges pasados, cuentas perdidas, tasa rolling (solo arranques con desenlace), métricas estilo prop firm |
| **Lifecycle** | Cronología desde el primer trade: pases de fase, entrada a fondeada, breaches y reinicios |
| **Rolling starts** | Cada fila es una simulación **independiente** que arranca el día 1 de ese mes (no es la evolución de una sola cuenta). “Sin terminar” = se acabó el histórico sin breach ni completar etapas; **no** es un fallo. La tasa de aprobación solo cuenta arranques con desenlace |
| **Mensual** | Meses en fondeada: profit, retirado (tu split), parte firma, DD del mes. En Axi las cifras se reescalan al capital de la etapa activa |
| **Día de semana** | Drawdown acumulado por día de la semana |
| **Violaciones** | Eventos de riesgo por idea |
| **DD breaches** | Cuentas perdidas por drawdown (fecha, fase, motivo) |
| **Checklist** | Solo Axi: pass/fail de reglas del programa vs ítems de perfil orientativos |
| **Edge Score** | Solo Axi: proxies informativos |
## Límites honestos
* La curva de equity en pantalla es una **aproximación** del flotante; el balance de operaciones cerradas es exacto.
* El simulador **no** usa el lote de cada operación para exposición en lots.
* Históricos cortos → pocas filas de rolling starts; mira el conteo `n`.
* Es research: no reemplaza las reglas ni el Edge Score oficiales de la firma.
## Siguiente
* [Portfolios](/es/portfolios/overview)
* [Exportar bots](/es/export/mt4-mt5)
* [MCP y API keys](/es/account/mcp)
This documentation is built and hosted on [Mintlify](https://mintlify.com), a developer documentation platform.