

Portfolios
Un portfolio agrupa estrategias del Databank y las backtestea con capital compartido (multi-símbolo), límites de exposición y correlación.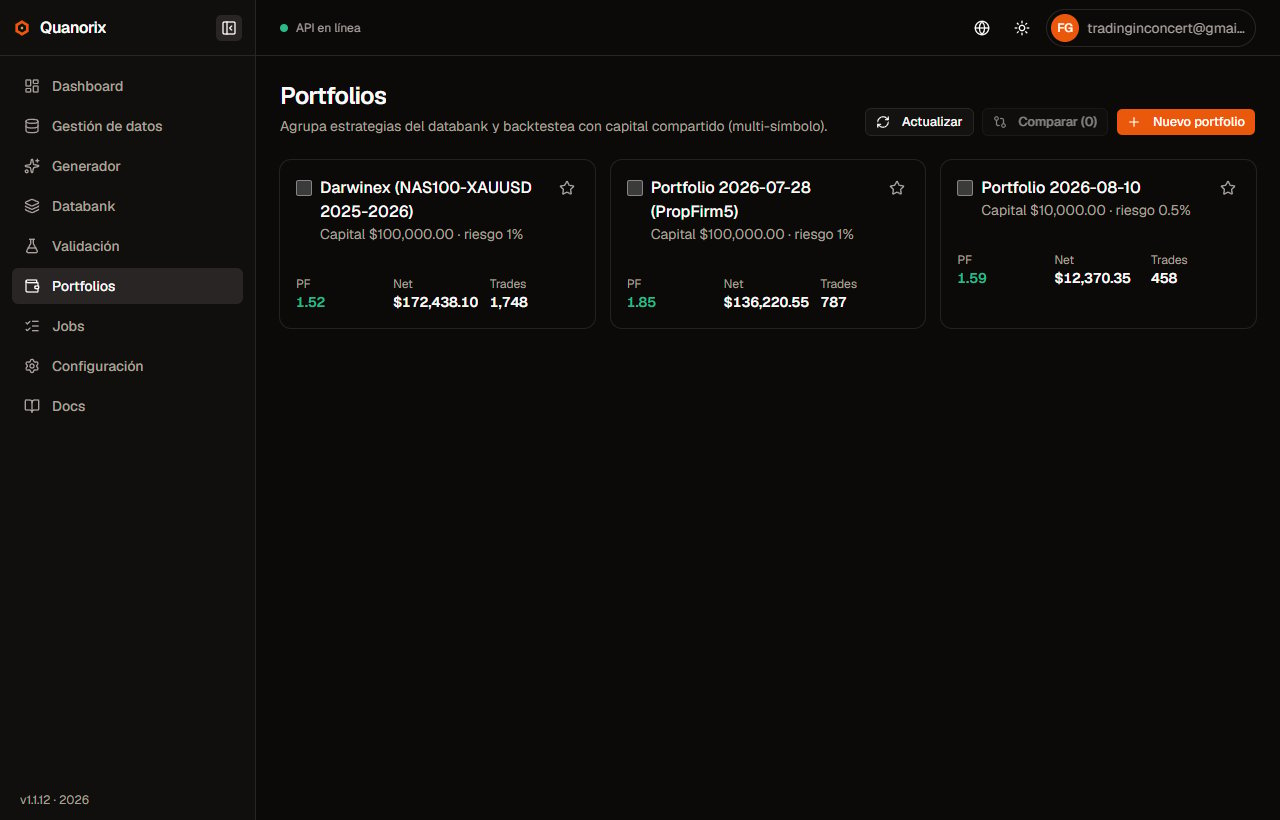
Lista de portfolios (ejemplo con métricas de backtest). Clic para ampliar.
Crear
- Nuevo portfolio → nombre, capital inicial, riesgo por trade, máx. posiciones abiertas / por símbolo.
- Selecciona estrategias del Databank (o crea vacío y agrégalas después).
- También puedes crear un portfolio desde la selección múltiple del Databank.
Lista
- Capital y riesgo/nocional resumidos.
- Favoritos: estrella en cada tarjeta; los favoritos quedan arriba de la grilla (el resto sigue por fecha de creación).
- Comparar dos o más portfolios (métricas del último backtest).
- Abrir el detalle para operar.
Detalle: miembros
Usar riesgo general: todas las estrategias usan el riesgo del portfolio; comisión y spread siguen por estrategia. Apaga el toggle para volver al riesgo por miembro.
Capital y riesgo global del portfolio son editables (dialogues en el detalle).
Backtest
- Opcional: rango Desde/Hasta.
- Backtest (job en segundo plano vía TPA → Jobs).
- Revisa equity, operaciones, analítica mensual, correlación entre estrategias y avisos de concurrencia (señales omitidas por máx. posiciones). El resumen de métricas es el mismo grid que en el detalle de estrategia (Retorno primero, distribución y calendario). Tras el backtest verás también mejor y peor estrategia del mix según el último resultado. Las métricas ocupan todo el ancho; debajo, la curva de equity a la izquierda y las estrategias / Mixer a la derecha.
Cobertura M1 por símbolo
El aviso no usa la fecha de hoy y no compara un activo con otro. Cada símbolo se mira contra el Desde/Hasta que pusiste.
Huecos de 3 días o menos (p. ej. fin de semana) no avisan. El motor sigue uniendo timelines: en los meses donde un activo aún no existe, solo opera el otro.
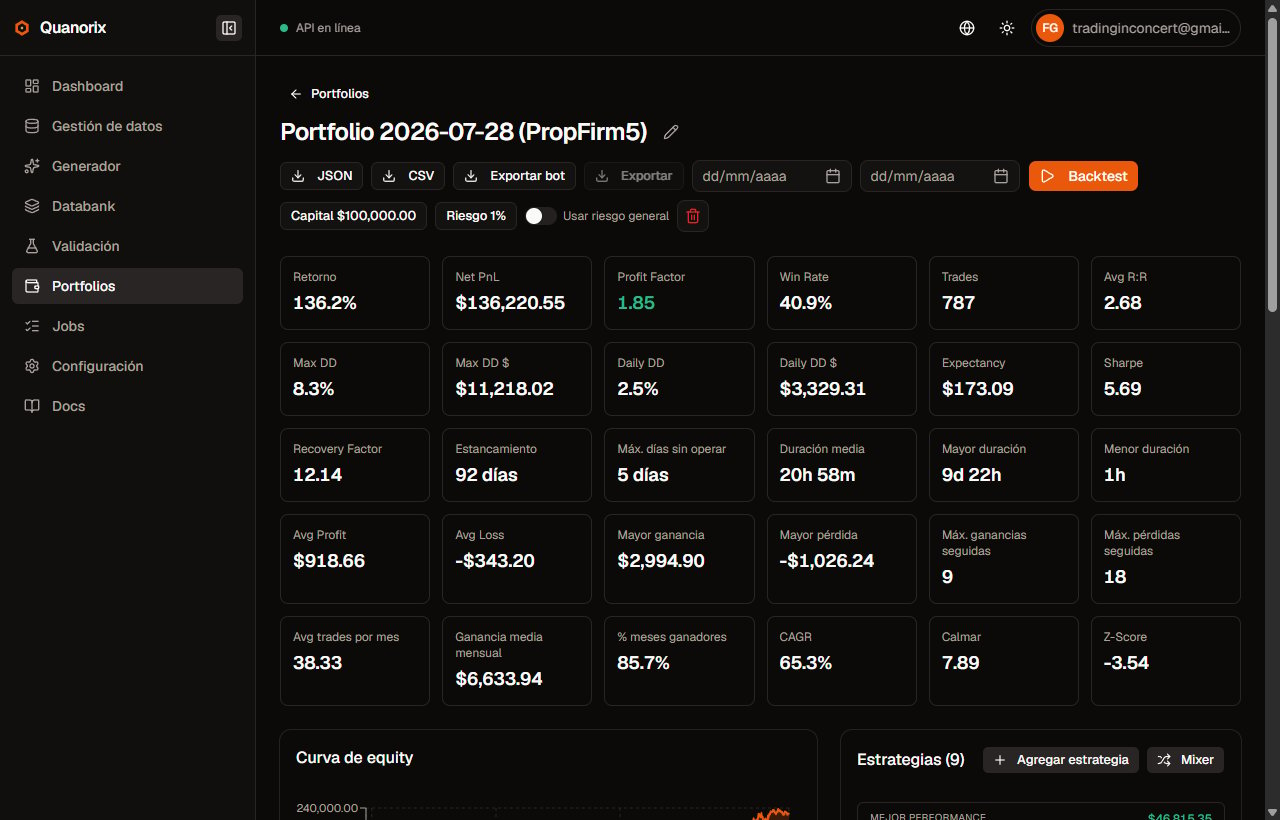
Detalle de portfolio: métricas, curva de equity y estrategias. Clic para ampliar.
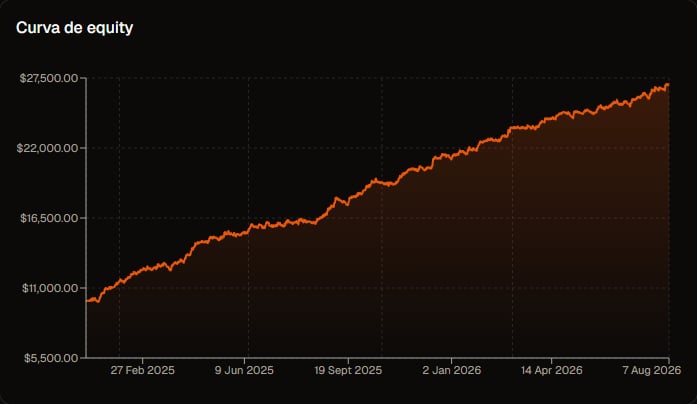
Curva de equity del portfolio. Clic para ampliar.
Mixer
Con ≥ 2 estrategias:- Mixer busca combinaciones on/off ranking por score (PF + Max DD + Retorno).
- Aplica un combo → replica enables.
- Vuelve a correr el backtest para confirmar.
Simular (prop firm)
Tras un backtest con operaciones, Simular (junto a Backtest) evalúa el track record contra reglas Axi Select o PropFirm. No consume cupo. Guía completa de parámetros y resultados: Simulación prop firm.JSON import / export
- Export JSON desde el detalle: paquete portable del portfolio.
- Importar JSON en Nuevo portfolio → tab Importar: preview de nuevas / iguales / conflictos.
- En conflictos: mantener local o actualizar (actualizar toca la estrategia global del Databank, no solo el portfolio).